CrowdTech
O crowdfunding deixou de atender apenas empresas em estágio inicial
A evolução regulatória e a pressão sobre o crédito empresarial apontam para um novo espaço no mercado de capitais. A oportunidade será de quem conseguir transformar originação e relacionamento com investidores em uma operação regulada, confiável e escalável.
O crowdfunding deixou de atender apenas empresas em estágio inicial.
Durante muito tempo, o crowdfunding de investimento foi associado principalmente a startups, projetos em validação e negócios que buscavam seu primeiro ciclo de capital. Essa imagem ajudou a popularizar o modelo, mas já não descreve todo o seu alcance.
O canal também passou a comportar operações de financiamento vinculadas a recebíveis, ativos e fluxos de caixa de negócios com histórico operacional. Empresas que já vendem, possuem contratos, geram receita e precisam de capital para crescer ou financiar seu ciclo produtivo.
Não se trata de afirmar que startups têm necessariamente governança frágil, nem que uma empresa madura oferece, por definição, um investimento seguro. A mudança está na ampliação dos perfis de negócios e das estruturas que podem acessar esse canal, inclusive operações com lastro, garantias e mecanismos de governança mais robustos, conforme sua estruturação.
O crowdfunding de investimento está deixando de ser percebido apenas como uma porta de entrada para startups e ganhando relevância como infraestrutura de acesso ao mercado de capitais.
E a própria Comissão de Valores Mobiliários reconhece esse movimento.
A CVM já reconheceu que o mercado mudou
Ao apresentar a proposta de reforma da Resolução CVM 88, em setembro de 2025, Antonio Berwanger, superintendente de Desenvolvimento de Mercado da CVM, resumiu a transformação:
“O crowdfunding de investimento nasceu para apoiar pequenas empresas e startups, mas se expandiu para novos emissores e instrumentos.”
A declaração consta do comunicado oficial de lançamento da Consulta Pública SDM 05/2025. Mais do que uma leitura de tendência, ela explicita a motivação da reforma: adequar o regime ao crescimento das operações de securitização e à entrada de novos participantes, preservando a proteção ao investidor.
Esse reconhecimento não surgiu isoladamente. Ele faz parte de uma sequência de orientações da CVM e de sua Superintendência de Securitização e Agronegócio, a SSE, que ajudam a compreender a trajetória do mercado.
Recebíveis e securitização ampliaram o alcance do modelo
Os Ofícios Circulares CVM/SSE 4/2023 e 6/2023 esclareceram o tratamento de determinadas estruturas de tokens de recebíveis e de renda fixa e sua possível caracterização como valores mobiliários.
Na aplicação do regime de crowdfunding a operações de securitização, a área técnica também explicou a possibilidade de equiparar o patrimônio separado a uma sociedade empresária de pequeno porte, para os efeitos da Resolução CVM 88, observadas as condições aplicáveis. Esse entendimento ajudou a viabilizar ofertas de títulos de securitização por companhias de capital fechado por meio de plataformas.
A própria CVM ressalta que esses ofícios divulgam interpretações da área técnica, e não constituem novas regulamentações.
A implicação econômica é relevante: o canal não precisa estar limitado à participação no crescimento futuro de uma startup. Pode também conectar investidores a operações estruturadas sobre direitos creditórios, dentro do enquadramento adequado.
A expansão veio acompanhada de exigências de controle
Em julho de 2025, o Ofício Circular CVM/SSE 4/2025 orientou as plataformas sobre documentação de registro, auditoria de tecnologia da informação, relatórios anuais e procedimentos de controle de titularidade.
Em setembro, o Ofício Circular CVM/SSE 6/2025 esclareceu a obrigatoriedade de contratação de agente fiduciário nas ofertas dos patrimônios separados correspondentes a certificados de recebíveis ou outros títulos de securitização.
A mensagem desses movimentos é clara: ampliar o acesso não significa dispensar controles. Operações mais estruturadas exigem responsabilidades definidas, informações consistentes e capacidade de acompanhamento.
A proposta de reforma aponta para um mercado mais abrangente
A Consulta Pública SDM 05/2025 propõe mudanças que reforçam essa direção, entre elas:
- Supressão do limite de faturamento para sociedades empresárias não registradas, ampliando o universo potencial de emissores.
- Inclusão expressa de companhias securitizadoras registradas na CVM, cooperativas agropecuárias e produtores rurais pessoas naturais.
- Novos limites de captação, com proposta de até R$ 25 milhões para sociedades empresárias e cooperativas agropecuárias e R$ 50 milhões para securitizadoras.
- Integração com instituições tradicionais de distribuição, por meio da distribuição por conta e ordem.
- Informações específicas por tipo de emissor e indicadores de desempenho das plataformas, reforçando a transparência.
É importante distinguir direção regulatória de autorização vigente. Na página oficial consultada em 8 de outubro de 2026, a consulta consta como “Em análise”. Portanto, os novos limites e possibilidades da minuta não devem ser tratados como regras já em vigor.
Ainda assim, a proposta revela uma orientação estratégica: a CVM está discutindo um regime capaz de acomodar emissores e instrumentos que ultrapassam a imagem original do crowdfunding.
Preparar-se para essa evolução não exige antecipar permissões futuras. Exige desenvolver capacidade operacional sob as regras atuais e condições para se adaptar quando houver mudanças.
A pressão sobre o crédito empresarial torna essa discussão urgente
Enquanto o regulador debate a ampliação do canal, empresas enfrentam um problema imediato: financiar sua operação em um ambiente de crédito caro e seletivo.
Segundo a Serasa Experian, o Brasil encerrou 2025 com 8,9 milhões de empresas inadimplentes e R$ 213 bilhões em dívidas negativadas, no maior patamar da série histórica. Desse total, 8,5 milhões eram micro e pequenas empresas, com R$ 185,4 bilhões em dívidas.
Esses números medem inadimplência, não o endividamento total das PMEs. Mas evidenciam a pressão financeira sobre a base empresarial e a necessidade de canais de financiamento mais adequados.
Como discutimos no artigo sobre endividamento das PMEs e o papel das securitizadoras no crédito empresarial, há espaço para estruturas que conectem ativos financiáveis a investidores, com análise de risco e transparência.
A oportunidade não está em levar indiscriminadamente empresas inadimplentes ao mercado de capitais. Está em identificar negócios economicamente viáveis, com capacidade de pagamento, informações verificáveis e operações que possam ser estruturadas de forma responsável.
Uma empresa pode ter clientes recorrentes, contratos e recebíveis consistentes e, ainda assim, encontrar dificuldade para financiar expansão ou capital de giro em condições compatíveis com seu caixa. Para determinados negócios, acessar investidores pode representar uma alternativa complementar aos bancos, com prazos e estruturas mais aderentes à operação.
Isso não garante crédito mais barato em todos os casos. O custo depende do risco, das garantias, da estrutura e da remuneração exigida pelos investidores.
Há uma ponte a construir, não uma demanda garantida a capturar
De um lado, empresas buscam diversificar suas fontes de financiamento. De outro, investidores podem encontrar no crowdfunding de investimento alternativas de exposição a negócios, setores e operações fora de sua carteira tradicional.
A combinação sugere espaço para expansão das plataformas reguladas, mas não garante captação. Juros elevados também tornam investimentos tradicionais mais competitivos. Para atrair capital, uma oferta precisa apresentar uma relação entre risco, retorno e prazo que faça sentido para o investidor.
Lastro e garantias tampouco eliminam risco de crédito ou asseguram liquidez. Seu valor depende da qualidade dos ativos, da documentação, da possibilidade de execução e do acompanhamento da operação.
O diferencial da plataforma será transformar uma oportunidade de financiamento em uma decisão de investimento informada.
Isso exige seleção de emissores, estruturação, comunicação clara dos riscos, controles operacionais e prestação de informações depois da captação.
Quem já tem originação ou investidores precisa olhar para a infraestrutura
Para securitizadoras boutique, o movimento coloca em pauta a possibilidade de desenvolver um canal próprio de distribuição, reduzir dependência de terceiros e ganhar controle sobre o relacionamento com investidores.
Para escritórios de assessoria e boutiques financeiras, abre uma discussão sobre como aproximar empresas que precisam de capital de uma base de investidores, sempre respeitando as atribuições, autorizações e regras aplicáveis a cada atividade. Ter uma carteira de clientes não equivale a estar autorizado a operar uma plataforma.
Para fintechs de crédito, a questão é diversificar fontes de financiamento sem transformar crescimento em fragilidade operacional. Para grupos da economia real, é avaliar se operações de expansão podem acessar esse canal dentro do enquadramento adequado.
Em todos esses casos, a pergunta deixa de ser apenas “há uma oportunidade?” e passa a ser: “temos condições de atendê-la?”
Uma rede comercial não substitui uma operação regulada. E uma plataforma não se resume a uma página de ofertas.
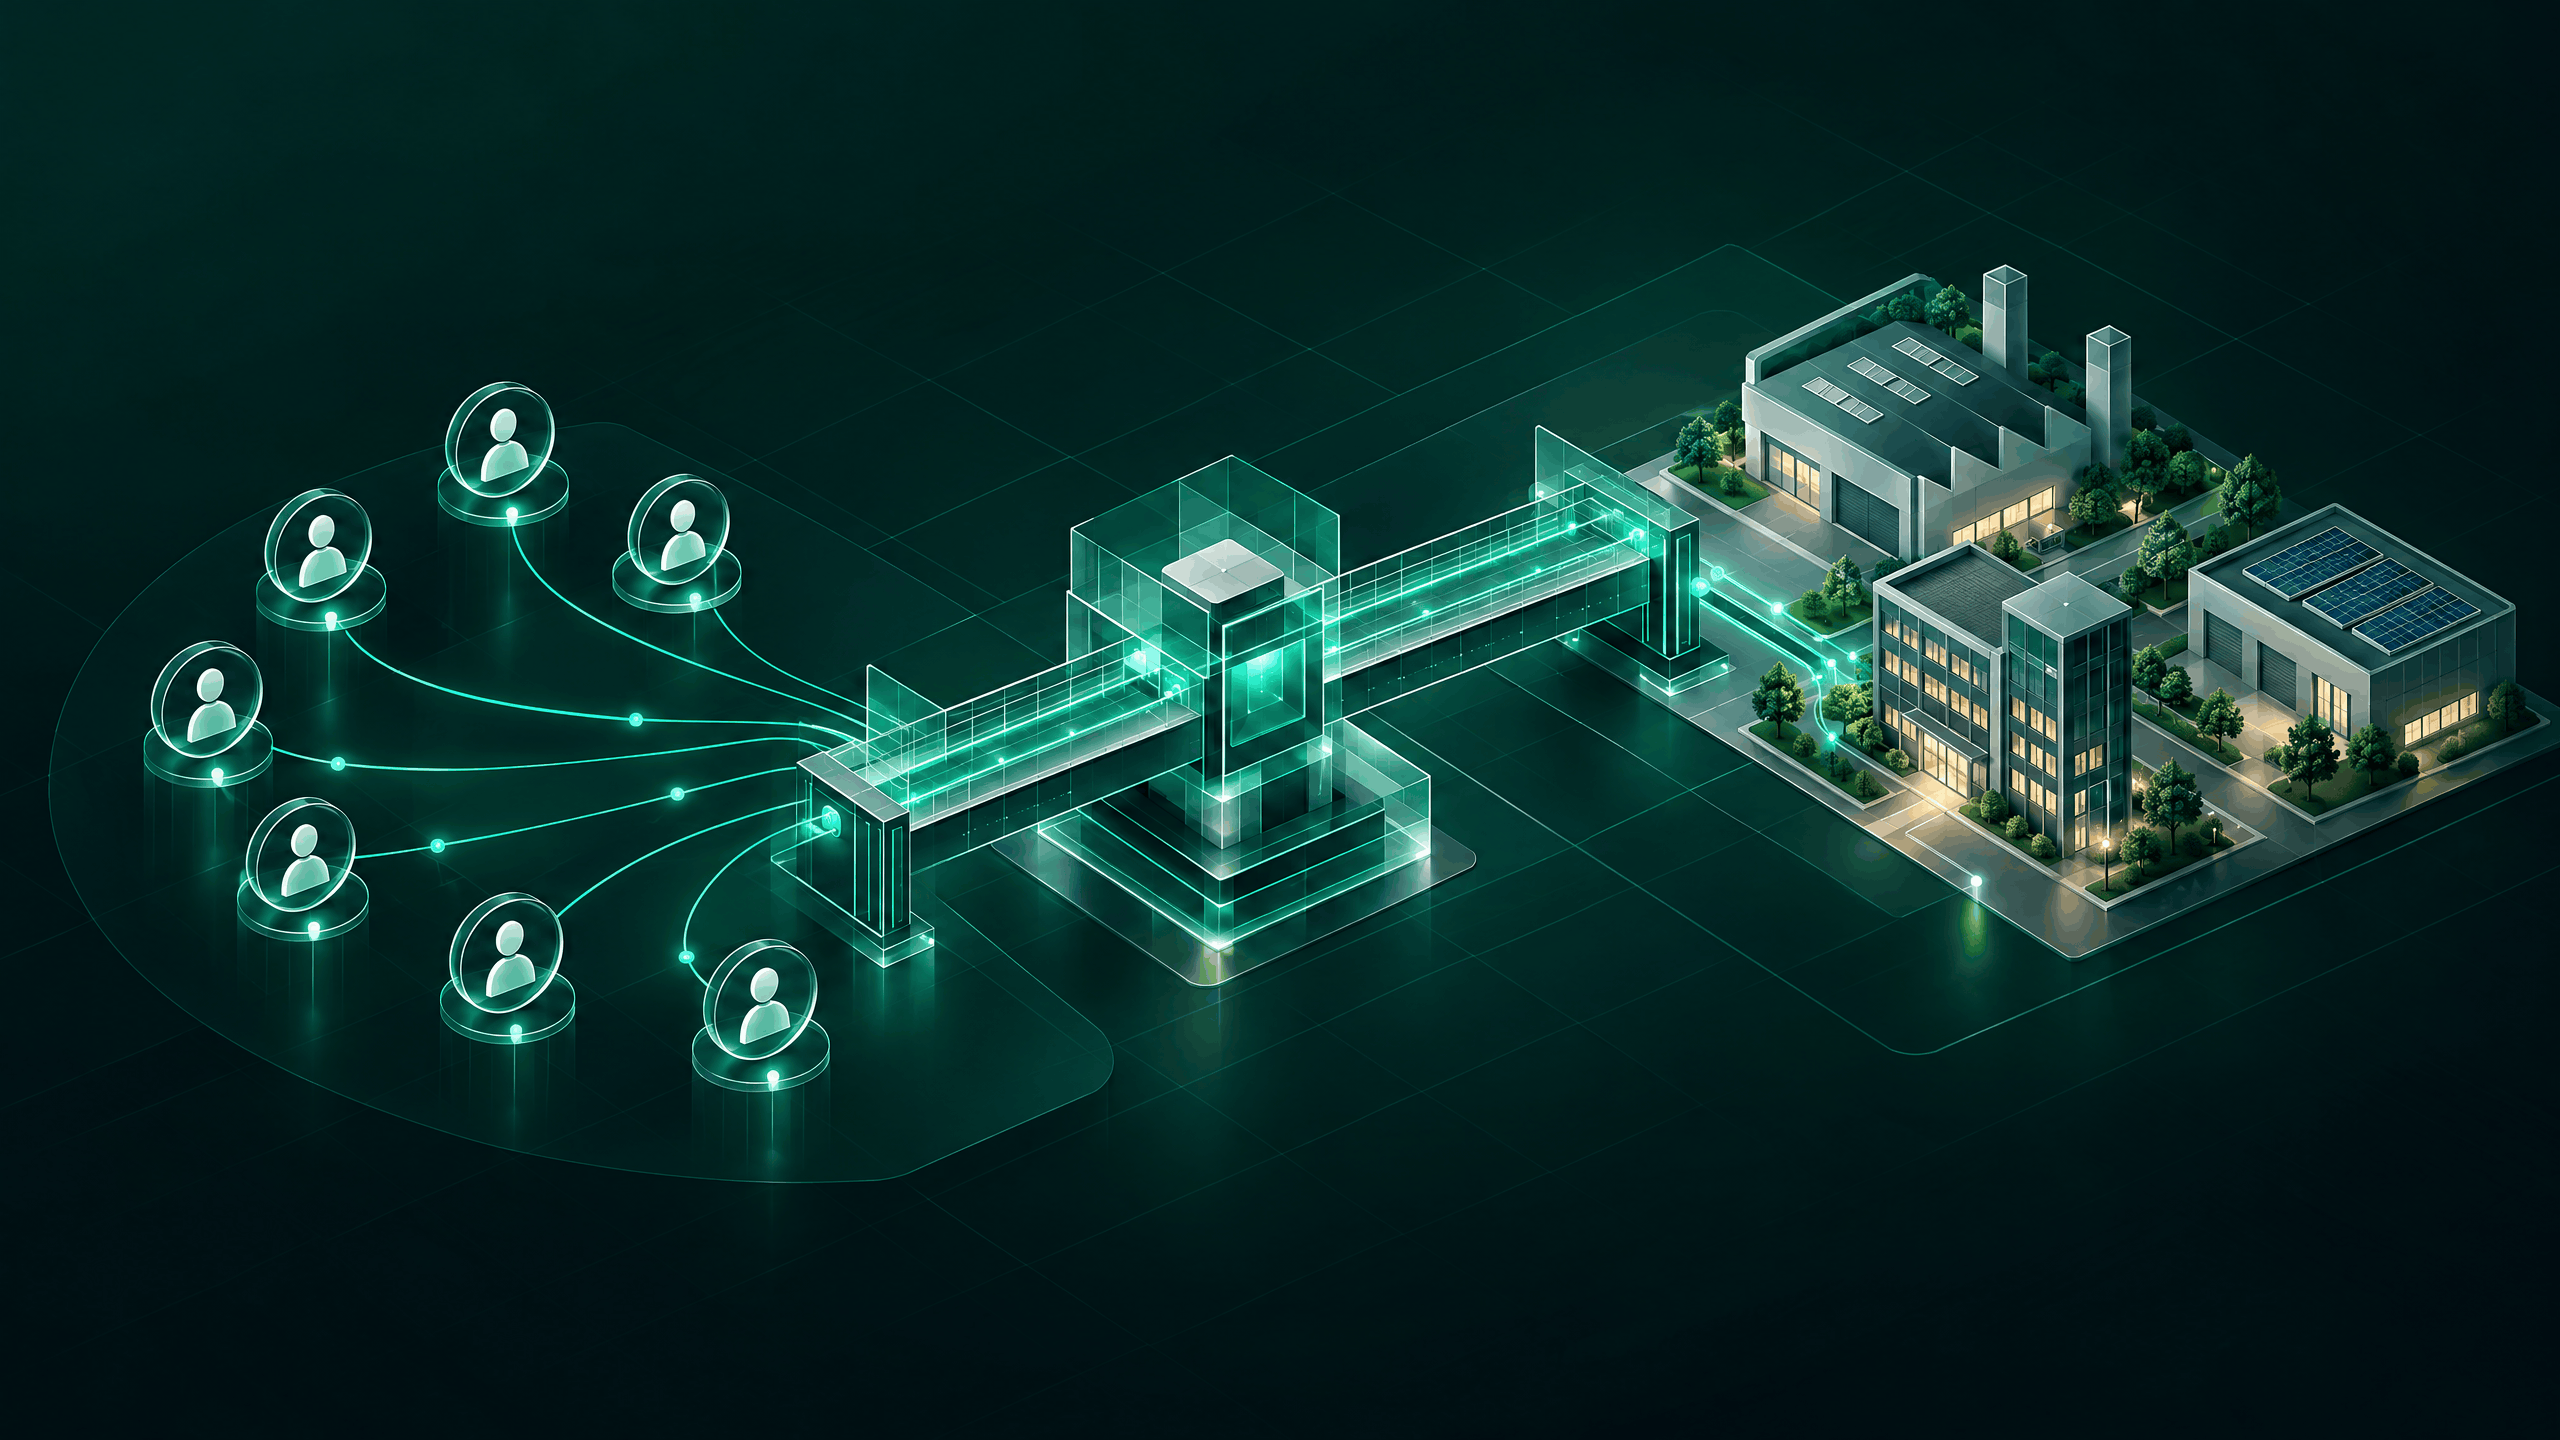
São necessários processos de cadastro, KYC/AML, documentação, controles de investimento, titularidade, integração financeira, segregação de recursos quando aplicável e trilhas de auditoria. A tecnologia precisa sustentar esses fluxos, não apenas apresentar uma interface atraente.
É nessa camada que atua a CrowdTech: infraestrutura tecnológica white-label para operações reguladas de investment crowdfunding, com compliance by design, validações em fluxos críticos e auditabilidade.
O objetivo é reduzir o trabalho de construir a base tecnológica do zero para que o operador concentre esforços no que gera valor: selecionar empresas, estruturar operações e desenvolver sua distribuição. A infraestrutura apoia o cumprimento das obrigações, mas não substitui o registro necessário, a análise de risco ou a responsabilidade do operador.
A urgência não está em atropelar etapas. Está em começar antes
O mercado não precisa esperar a conclusão de uma reforma para organizar sua próxima etapa de crescimento.
É possível começar agora: avaliar o enquadramento do modelo, definir critérios de originação, mapear a base de investidores, estruturar a governança e preparar a infraestrutura para operar dentro das regras vigentes.
Esperar que a demanda esteja evidente para só então iniciar esse trabalho pode significar chegar quando os melhores relacionamentos já estiverem sendo construídos por outros operadores.
Quem se prepara antes pode testar processos, aprender com as primeiras operações e construir confiança. Quem adia a decisão continua dependente de canais de terceiros justamente quando o mercado discute ampliar suas possibilidades.
A provocação, portanto, não é correr para captar a qualquer custo. É evitar que a falta de preparação transforme uma oportunidade estratégica em mais uma operação entregue a outro intermediário.
Quando a próxima empresa sólida da sua rede buscar financiamento e o próximo investidor pedir uma alternativa de diversificação, você terá uma operação preparada para conectá-los ou precisará encaminhar ambos a quem começou antes?
Próximo passo
Transforme este conhecimento em operação.
A CrowdTech fornece a infraestrutura para você operar uma plataforma de investment crowdfunding regulada, sem construir do zero.
Fale com um especialista